Páginas

miércoles, 29 de octubre de 2014

Ventajas de los Agentes Comerciales


Porqué los Agentes Comerciales son una eficaz vía de comercialización dentro y fuera de España 

El ejercicio de la venta ha vuelto a recuperar la importancia que se merece. De unos años para acá hemos pasado a una situación en la que cualquiera vendía cualquier cosa a otra en la que casi nadie es capaz de vender nada. 

Ante esta perspectiva reforzar un departamento comercial o de exportación con agentes comerciales tiene una serie de ventajas importantes: 

Bajo coste 

La contratación de agentes comerciales los reduce y simplifica de forma significativa: 
  • Bajos costes de contratación 
  • Costes de venta fijos en base a la comisión previamente pactada 
  • Gastos variables: si no hay ventas no hay gastos 
  • Bajos costes de gestión de los agentes 

La alternativa pasa con incorporar asalariados. Los costes que conlleva su contratación se producen ya antes de que el vendedor haya siquiera visitado al primer cliente potencial y aún quedaría por demostrar que los pedidos que generase fuesen rentables. 

Si el nuevo vendedor no es eficaz o la venta tiene una larga gestación tu empresa tardará tiempo en saberlo, pero mientras tendrá que seguir pagando su salario y todos los demás costes. 

En términos generales el listado de ventajas que tu empresa obtendrá contratando agentes comerciales son las siguientes: 
  • Fórmula de colaboración simple 
  • Bajo coste 
  • Bajo riesgo 
  • Sin salarios 
  • Sólo comisiones 
  • Sin primas por objetivos anuales 
  • Sin gastos de coche, teléfono, oficina, desplazamientos, dietas o alojamiento 
  • Sin gestión ni gastos de vacaciones 
  • Sin bajas por enfermedad 
  • Sin Seguridad Social 
  • Gestión reducida 
  • Formación mínima 
  • Bajos costes de contratación 
  • Si no venden no cobran 
  • Facilidad para despedir a agentes sin resultados 
  • Son autónomos: aportan flexibilidad, pagan sus propios impuestos, etc 
  • Aportan su cartera de clientes 
  • Aportan su experiencia y conocimiento de los clientes, competidores y mercados 
  • Tú como Mandante conoces a tus clientes y les facturas directamente 
  • Tú como Mandante marcas tu estrategia comercial: condiciones de venta, promoción, etc 

Aportación o ampliación de tu base de clientes 

La mayoría de los agentes comerciales han trabajado previamente como asalariados con cierto grado de responsabilidad o incluso como Directores Gerentes de empresas en el sector en el que ahora ofrecen sus servicios.

Es por lo tanto habitual que el agente comercial tenga clientes a los que ha visitado durante mucho tiempo y que le pasan pedidos con regularidad. Incluso si el agente no vende a una empresa concreta, éste la conoce, sabe quién es el responsable o interlocutor válido y los productos / servicios que podría ofertarle.

Esta es una enorme ventaja para ti como Mandante, más aún si en el caso de la exportación pasas por ser una empresa extranjera totalmente desconocida en el mercado al que te diriges. Los agentes comerciales te aportarán una nueva base de clientes potenciales de forma inmediata, aquella que ya está compartiendo con sus Principales previos.

Como conclusión el agente cuenta con importantes activos que comparte con sus Mandantes:
  • El conocimiento del mercado (zona en la que desarrolla su actividad) 
  • Una base de clientes existentes 
  • Credibilidad frente a sus clientes, que revalorizará la oferta de tu empresa 

Credibilidad 

Permíteme insistir en este aspecto, probablemente más importante aún que un puñado de posibles ventas en el corto plazo. Es un hecho que “las personas compran a las personas”. Esto es así no sólo en España sino en la inmensa mayoría de los mercados.

Esto significa que la mayoría de los compradores, en igualdad de condiciones, siempre comprarán a los vendedores que conocen previamente y con los que han tenido trato previamente. Un agente comercial conoce mejor esta circunstancia mucho mejor que la mayoría de los vendedores asalariados.

Hacerse respetar y valorar es siempre el objetivo del agente, que crea una base de clientes que compran, o al menos están dispuestos a escuchar propuestas sobre productos o servicios que les ofrezca el agente comercial porque respetan su criterio y confían en él o ella.

Cuando colaboras con agentes comerciales internacionales el aumento de credibilidad que obtendrá tu oferta por ser una empresa extranjera será aún mayor, y además mientras tanto no tienes que pagar salarios a empleados mientras averiguas quienes son los compradores.


Refuerzo y aportación de experiencia

En España es sorprendente lo cojas que comercialmente están muchas empresas. Como decía en la introducción hasta hace poco el departamento comercial en estas empresas no existía como tal. Estaba conformado por la acción puntual de varios responsables con otras funciones, que pese a todo lograban resultados gracias al reconocimiento o su larga tradición en el mercado, un boca a boca eficaz o simplemente una demanda suficiente que dejaba sitio para todos los ofertantes.

Esas empresas sin duda pueden ser magníficas fabricando un producto o produciendo un servicio, pero no son muy hábiles en su venta. Es fácil que no sepan identificar, reclutar y gestionar un equipo comercial porque no lo han hecho antes.

En otros casos le empresa sí que cuenta con un departamento comercial digno pero totalmente incapacitado para la venta internacional por diversos motivos.

Un agente comercial en todos estos casos aporta un enorme valor añadido:

  • Habilidades y experiencia en ventas 
  • Asesoramiento sobre la mejor manera de presentar su oferta al mercado 
  • Capacidad de dirección, independencia y autonomía 

La conclusión es que el agente comercial es una fórmula ideal para introducir o lanzar un nuevo producto al mercado con unos costes iniciales mínimos. A menudo no sólo es la opción menos costosa, sino que simplemente es la mejor estrategia en mercados altamente saturados en los que las relaciones personales consolidadas con los potenciales clientes son la clave del éxito.


Carlos Dominguez Pacheco es consultor de internacionalización especializado en la búsqueda y selección de agentes comerciales comisionistas en diversos mercados. Es el fundador y director de CADEXPORT y cuenta con quince años de experiencia trabajando estrechamente con vendedores comisionistas. Comparte sus experiencias y estrategias con estos profesionales para que empresas como la tuya inicien o amplíen sus ventas dentro y fuera de España.

Fuente: Cadexport; Especialistas en Agentes Comerciales.

Las carreras con mayor tasa de empleo

jueves, 25 de septiembre de 2014

Radiografía del autónomo español


Un estudio llevado a cabo por la Federación de Organizaciones de Profesionales, Autónomos y Emprendedores (OPA) le ha puesto cara al autónomo español que por lo general tiene más de 40 años, se un autónomo no societario, que trabaja en el sector servicios y que mayoritariamente es hombre. Otros datos interesantes del autónomo medio español es que es un colectivo que crea empleo, que lleva más de cinco años cotizando como autónomo y que a la hora de cotizar eligen la base mínima de cotización lo cual posteriormente se traslada a recibir unas pensiones más exiguas.

Estudiando a los autónomos españoles se puede hacer un retrato robot del autónomo medio que campa por España. De hacer esa radiografía se ha encargado el estudio realizado por la Federación de Organizaciones de Profesionales, Autónomos y Emprendedores (OPA). 

Uno de los rasgos definitorios es que el mismo tiene por lo general más de 40 años, siendo el segundo grupo de edad dónde es más número el que va de los 25 a los 39 años. Sin embargo en el tramo de edad de menos de 25 años prácticamente no existen trabajadores autónomos. Los autónomos no societarios, es decir, aquellos que no tienen una sociedad como empresa es de 1.945.572 personas. 

El mapa de los autónomos españoles también va por sectores, ya que la mayor parte, un 72,7% se encuentran dentro del sector servicios. Mientras tanto el número de autónomos en el sector agrario es del 12,3% del total de los trabajadores, y el sector de la construcción tiene un 10,4% de trabajadores dados de alta en Régimen Especial de Trabajadores Autónomos. 

A nivel de género la mayoría de los autónomos no societarios son hombres (65,7%) mientras que las mujeres que trabajan por cuenta propia solo llegan al 34,3%. Del total de los trabajadores autónomos, que en España son 3.117.242 personas, las personas físicas son 1.945.572. Los autónomos son también un sector que crea empleo, ya que millón y medio de ellos tienen trabajadores a cargo. De hecho 414.267 autónomos tienen a su cargo por lo menos a un asalariado. Son mayoría también, un 58,2% aquellos autónomos que llevan cotizando en RETA por lo menos 5 años. 

Otro dato significativo es que la gran mayoría de los autónomos, un 85,9%, optan por cotizar por la base mínima de cotización por lo que es habitual que una vez jubilados las pensiones que tienen los autónomos sean sensiblemente menores que la de los trabajadores por cuenta ajena.


miércoles, 3 de septiembre de 2014

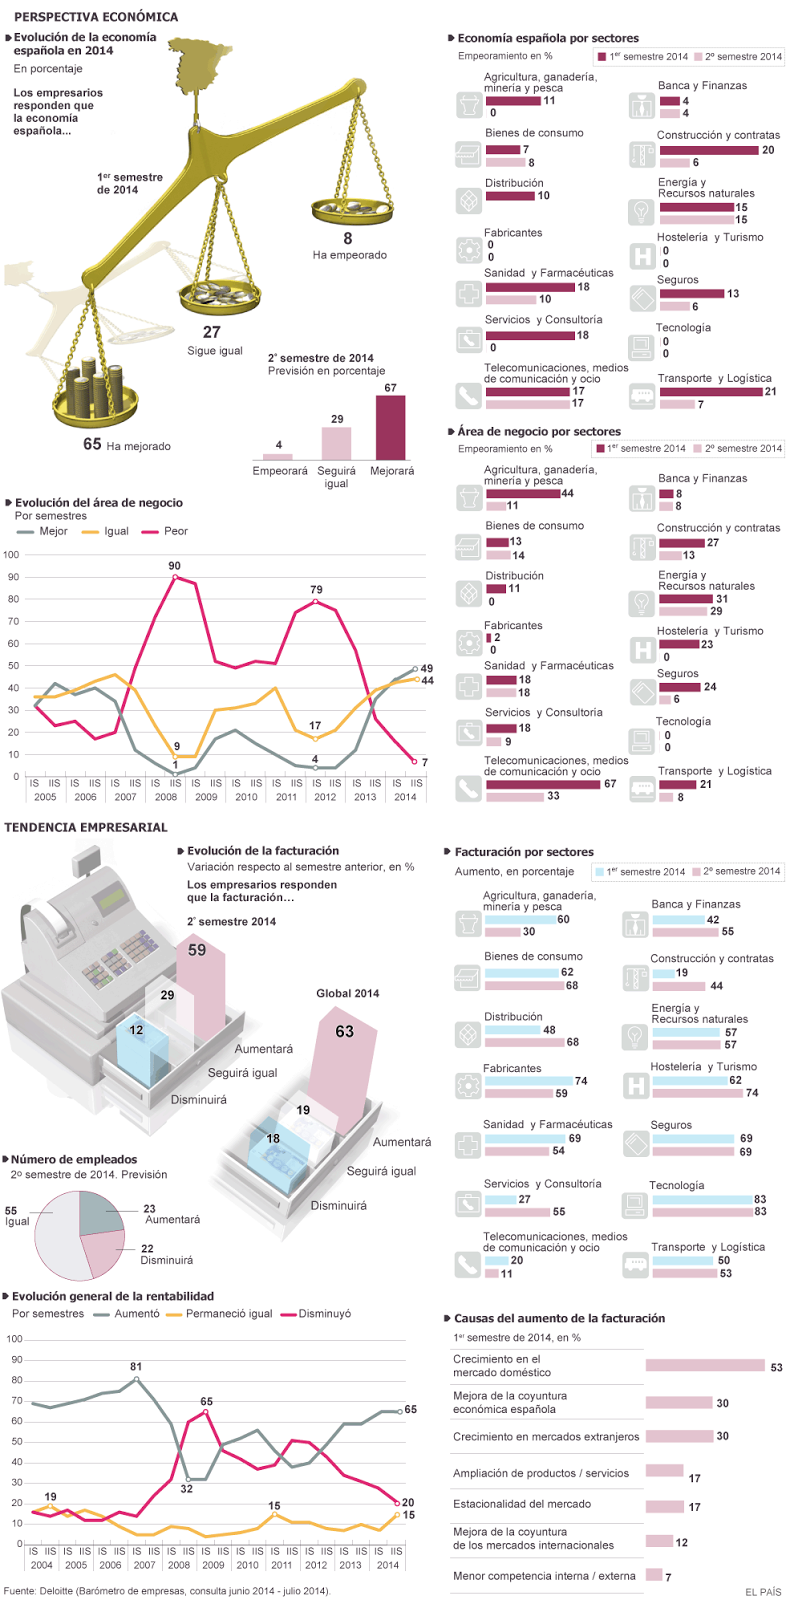
Perspectiva y tendencia empresarial


Fuente: El País

Opinión empresarial sobre las reformas y la economía


Fuente: El País


¿Sigue siendo mejor una SLU que ser autónomo?


¿Sociedad limitada unipersonal o autónomo al uso? Este es, para muchos emprendedores, el eterno dilema al que han de enfrentarse antes de dar el paso de elegir la fórmula legal que adoptará su negocio. 

Tradicionalmente, se apela a una serie de criterios e indicaciones que pueden darnos algunas pistas sobre la forma legal más adecuada para nuestro negocio o proyecto. 

Sin embargo, tras las reformas legales tanto en materia fiscal como en la Seguridad Social, cabe replantearse en qué casos se paga más como autónomo al uso o constituyendo una Sociedad Limitada Unipersonal

¿En qué caso puedo acceder a la Tarifa Plana? 

En primer lugar, es importante plantear si se trabajará en solitario, como freelance, o necesitaremos contratar trabajadores para nuestro proyecto

En el primer caso, en nuevo emprendedor, con independencia de su edad, puede optar por darse de alta como autónomos y pagar una cuota reducida a la Seguridad Social gracias a la Tarifa Plana, una bonificación del 80% sobre la cuota y con la que sólo sería necesario abonar poco más de 50 euros durante los 6 primeros meses de actividad. 

Sin embargo, esta opción no es posible si decidimos contratar personal, ya que la Tarifa Plana sólo está dirigido a los autónomos sin trabajadores a su cargo. ¿Nos convendría en este caso creas una S.L.U? Ateniéndonos solo a este criterio, puede que tampoco. 

Un autónomo sin reducción en la cuota de autónomos paga, cotizando por el mínimo, 261 euros, mientras que desde el mes de enero, todos los autónomos societarios han visto incrementada su cuota, cuyo mínimo se calcula sobre la base del grupo 1 de régimen general, lo que la hace la ascender hasta los 314 euros mensuales. 

Impuesto de Sociedades versus IRPF 

En segundo lugar, ateniéndonos al régimen tributario, también cabe establecer importantes matices. Recordemos que, mientras que los autónomos tributan mediante el IRPF, las SLU lo hacen mediante el Impuesto de Sociedades

Tras la Reforma Fiscal, ambos impuestos han sufrido algunas modificaciones que terminarán incidiendo en lo que toca pagar a Hacienda al cabo del año. 

Por un lado, el Impuesto de Sociedades experimentará una bajada del 30% al 25% a partir de 2015, que se prevé llegue al 20% en 2016. Sin embargo, recordemos que con el sistema de deducciones vigente, las empresas podían recortar el tipo hasta poco más del 12%. Por su parte, las PYMES que venían disfrutando de un tipo reducido del Impuesto de Sociedades (al 25%) no han visto ninguna reducción, por lo que la medida de la Reforma Fiscal sólo beneficia a las grandes empresas. 

Además, y con el objetivo de acercar el tipo nominal al tipo que realmente se está pagando, se ha llevado a cabo un gran recorte en las deducciones de las que hasta ahora disfrutaban las empresas, quedando sólo las relativas a la reinversión en I+D. 

Por su parte, los autónomos tributan mediante el IRPF. Si bien es cierto que desde el año que viene verán reducidas las retenciones del 21 al 20%, realmente no se trata de una bajada de impuestos, ya que sólo les concederá más liquidez. 

Lo interesante en este caso es la restructuración de los tramos de IRPF, que se reducen de 5 a 7. Así, los nuevos tramos parten de un mínimo de ingresos de 12.450 euros que será gravado con el 20%, hasta un máximo de 60.000 euros, a partir de los cuales se tributará un 47%. 

En este sentido, es necesario calcular los beneficios que se obtendrán por la actividad y que se van a reinvertir en el negocio, ya que normalmente, a partir de cierta cantidad, puede ser más conveniente optar por la fórmula de sociedad. 

No obstante, siendo titular de una SLU, deberás pagar, por un lado, el Impuesto de Sociedades en función de los beneficios. Por otro, deberás pagar IRPF: si decides tener una nómina, tributarás a nivel personal según los tramos establecidos. Si decides repartirte los dividendos, es decir, llevarte los beneficios, tributarás una retención adicional del 21%. Es decir, al final terminarás pagando a Hacienda casi lo mismo de una forma u otra.


Artículo de: Javier Santos
Publicado en: Empresa Actual

lunes, 18 de agosto de 2014

Pagar el IVA una vez cobrada la factura: la medida estrella acaba en gran fiasco


De los 2,3 millones de pyme y autónomos que podrían haberse acogido a la medida estrella de la Ley de Emprendedores menos del 1% se ha beneficiado 

Hacienda calculó que dejaría de ingresar 983 millones de euros por la entrada en vigor de esta medida pero a mitad de año sólo había perdido 32 millones 

 Esta menor merma de ingresos para las arcas públicas respecto a lo previsto resolverá más de una décima parte del ajuste del déficit para este año 

El ministro de Hacienda, Cristóbal Montoro. EUROPA PRESS

No es la primera vez que ocurre. Una medida largamente esperada, cuya importancia se subraya durante años como crítica por unos y otros, acaba finalmente, tras mucho esfuerzo y no pocas tribulaciones, materializada de forma triunfal dentro de un proyecto legal. La decepción viene después, cuando resulta que su aplicación práctica está lejos de responder a las elevadas expectativas y termina revelándose como insustancial. 

Algo así es lo que ha ocurrido con el célebre IVA de caja, aquel régimen fiscal especial que el Gobierno aprobó contra viento y marea a finales de 2013 para ‘salvar’ a pymes y autónomos de la ingrata obligación de tener que adelantar a Hacienda el IVA de facturas cuyo importe aún no habían cobrado y proporcionarles, de paso, un alivio fiscal a su apurada situación financiera. 

Las estimaciones realizadas por organizaciones como la Federación Nacional de Trabajadores Autónomos avalaban en un principio el compromiso gubernamental. Según sus cálculos, sólo en el segmento de autónomos, sin contar las pyme, el impacto de asumir el coste del IVA aún no habiendo cobrado la factura generaba un coste estimado de 1.900 millones de euros. 

Bajo esta premisa, el Ministerio de Hacienda estimó en su momento, cuando la medida figuraba como mascarón de proa de su proyecto de Ley de Apoyo a los Emprendedores, en 2,3 millones el universo potencial de beneficiarios del llamado IVA de caja y en 983 millones de euros el coste para las arcas públicas –ahorro para las empresas- que tendría la activación de la medida en el ejercicio de 2014. 

Su aplicación práctica ha resultado ser mucho menos relevante. Según el Informe de Recaudación de la Agencia Tributaria correspondiente al mes de junio, que recoge cifras correspondientes al primer pago trimestral del IVA, el coste para las arcas públicas de la medida una vez consumido el ecuador del ejercicio asciende a 32 millones de euros. 

El Ministerio de Hacienda reconoce que el número de contribuyentes que se han acogido a este régimen especial de caja ni siquiera llega a 22.000, lo que supone menos de un 1% del universo potencial de beneficiarios definido por el departamento que dirige Cristóbal Montoro. Un resultado muy pobre para una iniciativa que estaba llamada a ser una de las principales palancas normativas para resolver los problemas financieras de autónomos y pequeñas y medianas empresas. 

Bueno para el déficit 

Un fiasco de la política económica que, sin embargo, tiene un reverso favorable desde el punto de vista de la sostenibilidad de las cuentas públicas. A la espera de las cifras que arroje el próximo pago trimestral de IVA, que se conocerán a finales de este mes, si el comportamiento de esta variable evoluciona de forma estable –como cabría esperar dado que el 31 de marzo se cerró el plazo para acogerse a este sistema-, el coste de esta medida para el Gobierno apenas superaría los 100 millones de euros, lo que ‘liberaría’ cerca de 900 millones de euros que Hacienda daba por ‘perdidos’ en sus estimaciones iniciales y en sus cálculos presupuestarios. 

Estamos hablando de cerca de una décima porcentual de déficit público, que se ajustaría de forma natural por la reducción de costes asociados a este incentivo fiscal o, de otro modo, de que más de una décima parte del ajuste necesario para llegar desde el 6,62% al 5,8% que corresponde hacer este año se habría cubierto ya gracias al fracaso del Régimen de Caja en el IVA. 

Unos ingresos extra que no le vendrán nada mal a unas arcas públicas que no terminan de estar bien alimentadas. El diario Cinco Días revelaba hace poco más de una semana que las medidas fiscales aprobadas por el Ejecutivo entre 2012 y 2013 para lograr reducir el déficit público recaudaron 9.000 millones de euros menos de lo inicialmente estimado, lo que habla bien a las claras del grave problema de ingresos con el que tiene que lidiar la Hacienda Pública. 

Razones para un fracaso 

¿Por qué no ha funcionado el Régimen de Caja en el IVA? No faltan explicaciones para el fiasco. La Federación Nacional de Trabajadores Autónomos (ATA), una de las organizaciones que más activas se mostraron en la demanda de este régimen fiscal desde el año 2010, ha atribuido la escasez de adhesiones al sistema a las amenazas de las grandes empresas de no contratar con los proveedores que operaran bajo este régimen. 

El motivo es que, en efecto, el régimen de caja permite a las empresas que han prestado el servicio no ingresar en Hacienda el IVA de las operaciones que no hayan cobrado de manera efectiva, pero por la misma razón priva a las empresas que lo han recibido de la posibilidad de deducirse el impuesto, una operación bastante común en la gestión financiera de las empresas de mayor tamaño y que les reporta importantes beneficios. 

Al escaso interés de las grandes empresas por contratar proveedores en ese régimen hay que añadir las complejidades de gestión que la asunción del régimen especial implicaba. Había que actualizar los programas informáticos de llevanza de la contabilidad, llevar una suerte de doble registro tributario en los libros porque Hacienda pedía registrar por separado las facturas cobradas en tiempo y forma y las pendientes de tramitación fiscal por una demora en el pago. Además, en estas últimas había que consignar, por un parte, la fecha de emisión de la factura y, por otra, la de cobro, especificando además que la operación estaba sujeta al régimen de caja, un buen lío de papeleo, en suma. 

Nada, por otra parte, que no hubieran advertido expertos, fiscalistas o asesores fiscales desde el momento mismo en que el Gobierno manifestó su intención de poner en marcha el régimen, del mismo que había sucedido con resultados dispares en otros países europeos como Alemania, Reino Unido o Francia.


Publicado en: El Diario